La agencia Moody’s proyectó un panorama negativo para el sector azucarero peruano, debido a los riesgos asociados a la posible intensidad fuerte del fenómeno de El Niño y a la volatilidad del precio internacional del azúcar. A partir de dichos eventos, la agencia identificó una serie de riesgos que podrían afectar la producción del insumo y condicionar la generación de ingresos y márgenes de las azucareras.
Llegada no solo significará más recursos y movimiento turístico, sino también la posibilidad de que emprendedores se muestren.
“La capacidad de las compañías para sostener indicadores financieros
adecuados dependerá no solo de la eficiencia operativa y de una gestión financiera disciplinada, sino también de su habilidad para diversificar sus fuentes de ingresos”, afirmó la agencia.
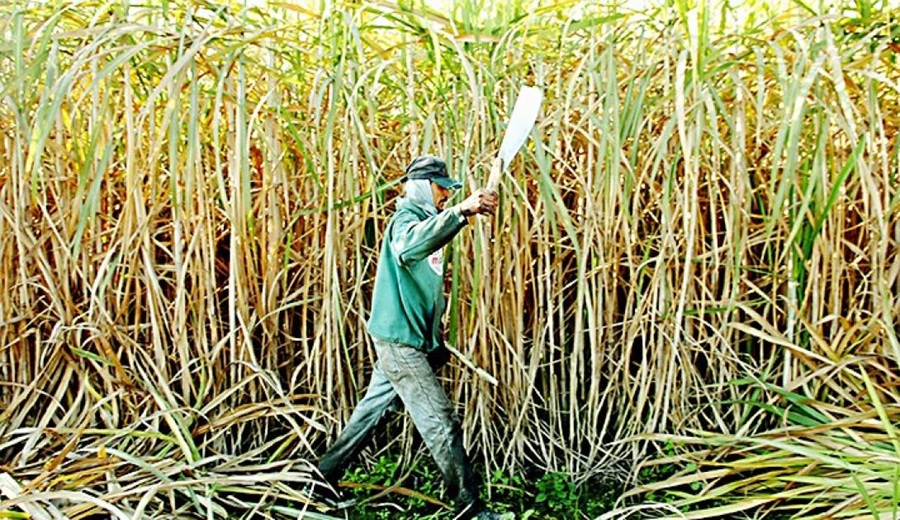
El sector azucarero constituye una de las principales actividades de la agroindustria peruana. Actualmente, esta divido en dos rubros, el agrícola que se encarga de la producción de caña y, el industrial, que se dedica a la transformación de la materia prima en azúcar, etanol y otros derivados.
Imagen

Alrededor del 76% de los cultivos de caña de azúcar se concentran en el norte del país, debido a las condiciones geográficas y climáticas favorables. Según la agencia, estas condiciones representan una ventaja competitiva para el Perú frente a otros países azucareros, al permitir que la actividad se pueda realizar todo el año. Así, las principales regiones productivas son Lambayeque y La Libertad.
No obstante, dicha concentración en el norte incrementa la exposición del sector a riesgos climáticos e hídricos, cuya materialización podría afectar los márgenes de las compañías.
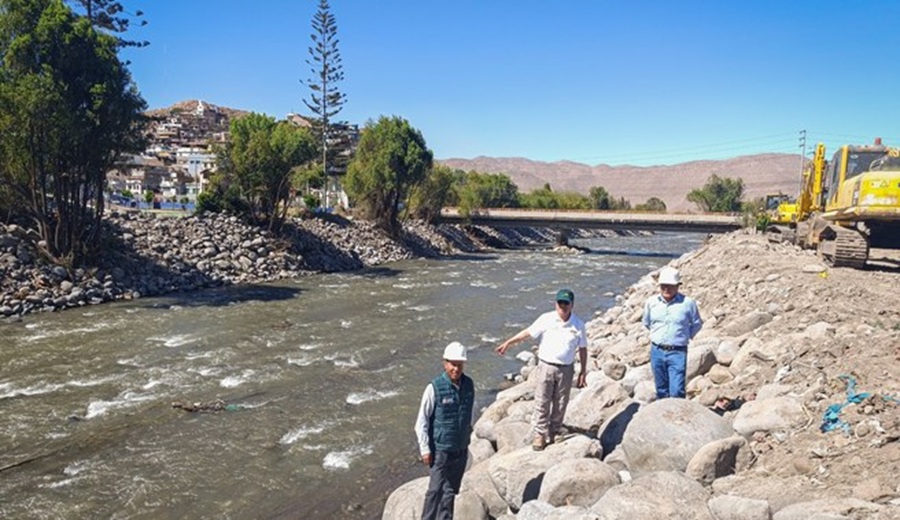
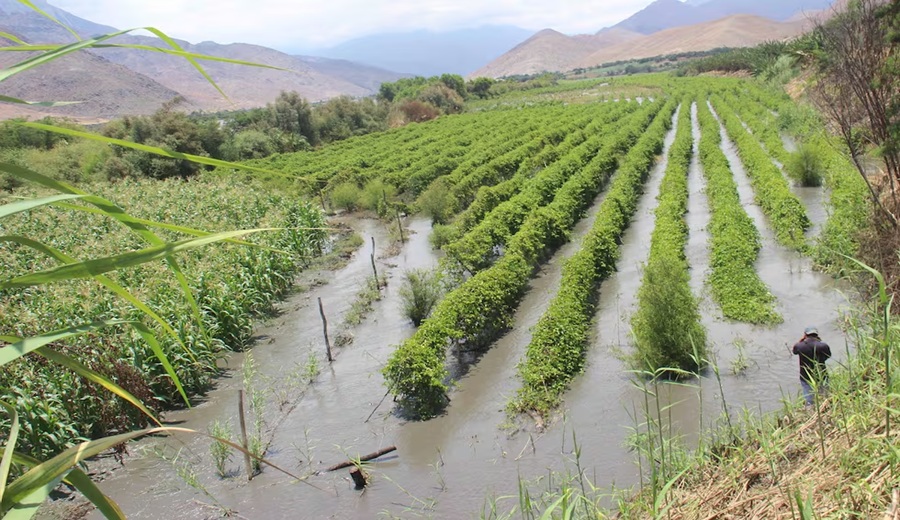
Este es uno de los principales riesgos que sustentan la previsión negativa de Moody’s sobre el sector. Según la entidad, la posible ocurrencia de un evento climatológico anómalo como El Niño podría afectar la cosecha, impactando en el rendimiento de las hectáreas y su capacidad de producción.
La agencia sostuvo que, ante dicho evento, la operación logística podría verse perjudicada, ya que las rutas de transporte pueden alterarse con las inundaciones, deslizamiento de tierra y daños en infraestructuras, lo que dificultaría el traslado, conllevando a retrasos e incremento de los costos logísticos.
Imagen

A lo anterior se sumarían posibles efectos sobre la disponibilidad de personal y un incremento de los costos de almacenamiento, dado el riesgo asociado al deterioro de bienes sensibles a la humedad o a la temperatura.
“Un evento climático adverso en las principales regiones productivas podría reducir la oferta, materializando la vulnerabilidad del sector ante choques externos”, manifestó Moody’s.
En la actividad azucarera local participan siete ingenios agroindustriales, que concentran el 93% de la producción nacional de azúcar. La búsqueda de economías de escala ha llevado a estas empresas a participar en las distintas etapas de la cadena de valor.
Sin embargo, de ocurrir un evento climático, esta concentración de operaciones podría jugarles en contra. Por ello, Moody’s calificó de importante que los financiamientos de las empresas del sector cuenten con cláusulas que contemplen la ocurrencia de El Niño, con el fin de proteger y flexibilizar su cronograma de pagos ante eventos de estrés.
Asimismo, la agencia indicó que la ocurrencia del fenómeno climático o sequías extremas durante la siembra podría impactar drásticamente el rendimiento de la tierra, dado que el sector azucarero es intensivo en el uso del agua.
“Cualquier afectación en la infraestructura de riego, como canales, cuencas y reservorios, impacta directamente en la
eficiencia del riego, fundamental para la sostenibilidad del negocio”, resaltó.
Moody’s prevé que el precio internacional del azúcar seguirá mostrando una tendencia de estabilización.
De acuerdo con la agencia, la caída del precio del azúcar desde noviembre de 2023, tras alcanzar su pico máximo promedio, ha reducido los márgenes de las compañías, limitando su capacidad para gestionar inversiones con caja propia, y aumentando la necesidad de financiamiento externo y la sensibilidad cambiaria.
Imagen

En el año 2020, los precios se vieron afectados por la ocurrencia de la crisis sanitaria, mientras que en el periodo 2021 – 2023, fueron impulsados por un déficit de oferta derivado de condiciones climáticas adversas (FEN y sequías en principales países productores) y la reasignación de caña hacia la producción de etanol en Brasil ante precios energéticos elevados.
Según Moody’s, de materializarse en un entorno de precios internacionales más normalizados, la menor capacidad de absorción de costos podría presionar los márgenes operativos y la rentabilidad de las compañías del sector.